Meteen naar de inhoud


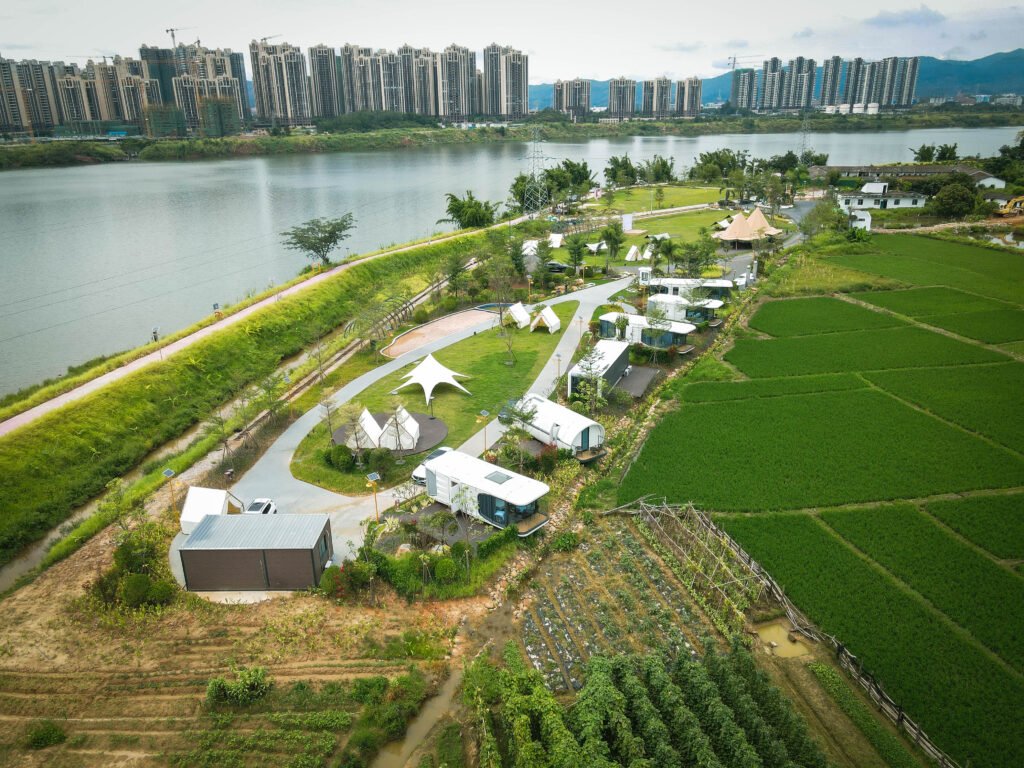
Geld en huisvesting gaan altijd hand in hand. Het kopen van grond, het bouwen van een huis of zelfs het opzetten van een kleine capsulewoning vereist een solide financieel plan. En als je de financiële kant niet goed plant, kan dat leiden tot enorme financiële problemen. Het uitzoeken van " hoe je een capsulewoning in Australië financiert" is niet zo eenvoudig als even naar de bank gaan en een lening aanvragen. De Australische regels met betrekking tot bouwklassen, vergunningen en soorten leningen zijn namelijk nogal complex.
In Australië kunt u een capsulehuis financieren met een bouwlening (als het op eigen grond met een fundering staat), een hypothecaire lening (als het een tweede woning betreft), een commerciële lening (voor kortetermijnverhuur of gebruik op een park) of een persoonlijke lening/caravanlening (als het verplaatsbaar is op gehuurde grond). Het type lening dat u krijgt, hangt af van de locatie van het huis en de classificatie ervan volgens de Nationale Bouwcode.
Dat is een kort overzicht. Maar ik heb nog veel meer te delen op basis van mijn onderzoek naar de nieuwste Australische kredietverstrekkers, regelgeving en casestudy's. Laten we stap voor stap de financieringsopties doornemen, waar banken op letten, de kosten en hoe u uw goedkeuringskansen kunt vergroten.
Kies je pad in Australië
Financiering hangt sterk af van hoe en waar je de capsulewoning plaatst. Ik verdeel het in veelvoorkomende scenario's. Kies het scenario dat het beste bij jouw situatie past en bekijk de financieringsmogelijkheden:
➔ Eigen grond met permanente fundering: U bezit een stuk grond en bouwt uw capsulehuis daarop. In dit geval valt u in dezelfde categorie als bij de bouw van een standaardwoning. U kunt een bouwlening met termijnbetalingen aanvragen. Even ter verduidelijking: u neemt in fasen geld op (fundering, frame, ruwbouw, afwerking, enz.) naarmate de werkzaamheden vorderen. Vervolgens sluit u een reguliere hypotheek af. U betaalt alleen rente over het opgenomen bedrag tijdens de bouw, waardoor de eerste aflossingen lager blijven. Zodra de bouw is voltooid, wordt de lening automatisch omgezet in een reguliere hypotheek. Omdat het huis vaststaat en volledig is goedgekeurd (NCC Klasse 1a), beschouwen banken dit als een normale, permanente woning. Deze methode is gebruikelijk en wordt door veel kredietverstrekkers geaccepteerd.
➔ Toeristisch park of appartementencomplex (kort verblijf): Als u van plan bent uw capsulehuis in een vakantiepark of als onderdeel van een complex met meerdere verhuurunits te plaatsen, wordt dit doorgaans geclassificeerd als kort verblijf. De NCC (National Construction Code) beschouwt deze als Klasse 1b (pension/gastenverblijf) vanwege het tijdelijke karakter van het verblijf. Veel kredietverstrekkers zien gebouwen van Klasse 1b als commercieel vastgoed. In de praktijk betekent dit vaak dat u een zakelijke lening of speciale financiering (soms ook wel 'apparatuurfinanciering' genoemd) nodig heeft in plaats van een standaard hypotheek. Ik raad u aan contact op te nemen met kredietverstrekkers die zakelijke of commerciële leningen voor toeristische projecten aanbieden, omdat een normale hypotheek dit meestal niet dekt.
➔ Verplaatsbare unit op gehuurde grond of in een caravanpark: Als u uw capsule op gehuurde grond parkeert (zoals in een caravanpark) of ermee rondrijdt, bent u geen eigenaar van de grond. In dat geval kunnen kredietverstrekkers het behandelen als een caravan of camper. U kunt de financiering meestal regelen via een persoonlijke lening of een caravan-/camperlening. Bijvoorbeeld: specialisten zoals ANZ bieden persoonlijke leningen tot $ 75,000 aan voor de aanschaf van een caravan. Controleer altijd de lokale regelgeving, want sommige staten beperken de maximale verblijfsduur in een verplaatsbare woning. Maar financiering als een voertuig (persoonlijke lening) is een veelgebruikte optie.
➔ Tweede wooneenheid op een bestaande woning: Als u de capsulewoning als aanleunwoning of studio in uw achtertuin wilt, heeft u al een woning. Banken staan vaak toe dat u leent met uw woning als onderpand. Ik heb begrepen dat kredietverstrekkers tot 100% van de bouwkosten kunnen dekken door gebruik te maken van de overwaarde van uw hoofdwoning. Dit kan een hogere hypotheek zijn of een lening op basis van de overwaarde van uw woning. In feite gebruikt u uw bestaande woning als onderpand en wordt de capsulewoning een tweede wooneenheid. Dit is vergelijkbaar met de financiering van aanleunwoningen; zoals CommBank uitlegt, kunt u de volledige bouwkosten lenen als u voldoende overwaarde heeft.
Elk scenario heeft zijn eigen leentype. Ik hoop dat dit je helpt te zien welke het beste bij je past. Welke optie je ook kiest, je moet voldoen aan de criteria van de kredietverstrekker en de juiste goedkeuringen krijgen.

Wat Australische kredietverstrekkers controleren
Geldverstrekkers zijn zorgvuldig met dit soort constructies. Ze zoeken naar bewijs van goedkeuring en realistische kosten. Tijdens mijn onderzoek kwam ik de volgende veelvoorkomende controles tegen:
- Goedkeuringen en classificatie: Banken willen officiële bouwvergunningen en vergunningen zien. U hebt vergunningen van de gemeente of de staat nodig waaruit blijkt dat uw capsulewoning is toegestaan. Het is belangrijk dat kredietverstrekkers de NCC-bouwklasse controleren. Een capsulewoning op grond zou idealiter klasse 1a (een normale vrijstaande woning) moeten zijn. Als het klasse 1b (kort verblijf) is, behandelen kredietverstrekkers het als commercieel vastgoed. Zorg ervoor dat uw plannen duidelijk de juiste classificatie aangeven. Vraag ook om bouwkundige gecertificeerde plannen. Zonder goedgekeurde plannen en classificatie kunt u geen bouwlening aanvragen.
- Bouwcontract en planning: Geldverstrekkers verwachten een bouwcontract met een vaste prijs en een duidelijk schema voor de financiering, gefaseerd. Zo kunt u op de website van NAB zien dat ze een ondertekend contract met een vaste prijs vereisen vóór de financiering. Het contract moet het werk opsplitsen in fasen (vloer, frame, enz.) met bijbehorende kosten. De taxateur van de geldverstrekker inspecteert elke fase voordat u de financiering opneemt. Bij elke financiering moet uw aannemer een factuur of claimcertificaat opstellen, die u ondertekent ter bevestiging dat de werkzaamheden zijn uitgevoerd.
- Bouwvergunning, verzekering, naleving: Uw aannemer moet over de juiste vergunning beschikken (of in sommige gevallen een geregistreerde eigenaar-bouwer). Omdat de meeste banken een erkende aannemer eisen voor bouwleningen, moet u vóór de eerste opname een bouwgarantieverzekering (woningbouwverzekering) en een aansprakelijkheidsverzekering hebben afgesloten. De kredietverstrekker zal vooraf om kopieën van deze verzekeringspolissen vragen. Na de bouw heeft u ook conformiteitscertificaten en een gebruikscertificaat nodig om aan te tonen dat de bouw aan de regelgeving voldoet. Als u deze bij de hand heeft, verloopt uw lening sneller.
Door aan deze voorwaarden te voldoen, laat u de bank zien dat het project legitiem is. Kortom, zorg voor uw vergunningen, gebruik een vast contract en schakel een erkende aannemer met verzekering in. Dan zullen kredietverstrekkers uw lening verstrekken.
Voorwaarden en kosten in Australië
Een bouwfinanciering brengt extra kosten met zich mee ten opzichte van een normale hypotheek. Dit kunt u verwachten:
- Rente- en opnamekosten: Tijdens de bouw zijn leningen meestal renteloos. Dat betekent dat u tijdens de bouw alleen rente betaalt over het tot dan toe opgenomen geld. Dit houdt de aflossingen laag totdat u intrekt. De kredietverstrekker brengt alleen rente in rekening over elke oplopende opname. Stel dat uw lening $ 200 bedraagt, maar u slechts $ 50 heeft opgenomen voor de fundering, dan betaalt u rente over $ 50. Na voltooiing wordt de lening omgezet in aflossing met rente en begint u met het aflossen van het leningssaldo. Houd er rekening mee dat sommige banken kosten in rekening brengen voor elke keer dat u een opname aanvraagt. Houd ook rekening met taxatiekosten: een taxateur van de bank inspecteert de bouw in elke fase, of in ieder geval tijdens belangrijke fasen. Er zijn juridische kosten van toepassing bij het opzetten van de lening. Al deze kosten komen bovenop de bouwkosten van uw woning.
- Zachte kosten (vergunningen, nutsvoorzieningen, terreinwerkzaamheden): Naast de prijs van de bouwer zijn er ook 'zachte' kosten. Houd hier altijd rekening mee: plan voor gemeentelijke en bouwvergunningen, aansluitingskosten voor nutsvoorzieningen, levering/installatie van de capsule, graaf- of funderingswerkzaamheden, opritten, enz. Deze worden meestal uit eigen zak betaald (niet gedekt door de bouwkostenvergoeding). Bijvoorbeeld: als u nieuwe elektriciteits- en waterleidingen moet aanleggen of het terrein moet egaliseren, neem deze kosten dan mee in uw budget. Deze extra kosten kunnen aanzienlijk zijn. In tegenstelling tot een standaardwoning op vlak land, kan het verplaatsen van een capsule extra voorbereiding van het terrein vereisen. Neem deze op in uw financieringsplan als voorschot of extra leenbedrag.
- LMI en timing: Hypotheekverzekering (LMI) van de kredietverstrekker kan van toepassing zijn als u meer dan ~80% van de waarde van het onroerend goed leent (grond plus bebouwing). Omdat capsulewoningen door banken mogelijk lager gewaardeerd worden, is uw verhouding tussen eigen vermogen en deposito belangrijk. Als u sterk afhankelijk bent van eigen vermogen in uw woning (bijvoorbeeld een granny flat), kunt u LMI mogelijk vermijden, maar neem contact op met de kredietverstrekker. De timing van de afwikkeling is ook belangrijk: bouwleningen in Australië betalen de aannemers rechtstreeks in elke fase. U krijgt niet al het geld op uw rekening gestort, maar de bank betaalt de aannemer na inspectie. De definitieve afwikkeling (het activeren van de hypotheek) vindt plaats wanneer de bouw is voltooid en de laatste inspectie is geslaagd. U verwacht ook van de kredietverstrekker dat deze een laatste controle (een laatste taxatie/inspectie) uitvoert vóór de laatste betaling.
Verbeter de goedkeuringskansen in Australië
Om ervoor te zorgen dat uw lening soepel wordt goedgekeurd, volgt u deze tips die ik heb verzameld:
- Streef naar klasse 1a op eigen grond: Plaats uw capsule indien mogelijk op eigen grond en verbind deze permanent (klasse 1a). Dit maakt het in de ogen van toezichthouders en kredietverstrekkers vergelijkbaar met een gewoon huis. Een vaste fundering en eigendomsakte betekenen dat u een standaard hypotheekstructuur kunt krijgen. Vermijd situaties die de kredietverlening compliceren.
- Maak gebruik van een erkende aannemer, volledige plannen en een planning van de voortgang: Geldverstrekkers vertrouwen op erkende aannemers. Huur daarom een erkende aannemer in en laat hem vooraf volledige architectonische en technische plannen opstellen. Dien deze plannen (met stempel van een professional) in bij uw aanvraag. Voeg een gedetailleerd contract met een vaste prijs en een realistische bouwplanning toe. Deskundigen benadrukken het belang van het gereed hebben van het ondertekende contract, de specificaties en de verzekeringspolissen. Een duidelijk plan helpt de geldverstrekker bij het goedkeuren van de gefaseerde opnamen.
- Vergelijk het beleid van kredietverstrekkers: Omdat niet alle banken capsule- of modulaire woningen op dezelfde manier behandelen. Sommige kredietverstrekkers hebben ervaring met geprefabriceerde of off-site bouw, anderen behandelen deze als bouw op locatie. Vergelijk verschillende banken of schakel een financieringsadviseur in. Controleer de regels van elke kredietverstrekker voor bouwleningen (opnamevoorwaarden, toegestane kosten, enz.). Sommige kredietverstrekkers kunnen bijvoorbeeld het aantal opnames voor modulaire secties beperken of speciale taxatieregels hanteren. Door kredietverstrekkers te vergelijken, kunt u geld besparen. Vraag altijd naar de totale kosten (rente, kosten, LMI) en zorg ervoor dat ze weten dat het om een off-site of prefab woning gaat.
- Verbeter uw financiële positie: Zoals bij elke lening vergroot een grotere aanbetaling of eigen vermogen uw kansen. Spaar indien mogelijk voor een aanbetaling (of gebruik eigen vermogen) zodat u minder leent. Zorg er ook voor dat uw kredietgeschiedenis op orde is en verzamel tijdig documentatie. Geldverstrekkers zullen u ook persoonlijk beoordelen.
Door deze stappen te volgen, laat u zien dat u het meent. Mijn ervaring is dat een georganiseerde en goed voorbereide aanpak kredietverstrekkers geruststelt.

Documenten ter voorbereiding op Australië
Zorg dat u de volgende zaken bij de hand hebt voordat u uw aanvraag indient:
Locatie- en planningsdocumenten: Een locatieplan van uw perceel (met daarop de perceelgrenzen en bouwvoorschriften). Als u een omgevingsvergunning of bouwvergunning nodig heeft, zorg er dan voor dat u deze vergunningen verzamelt (dit verschilt per staat). Lever technische bouwtekeningen aan (fundering, constructie) en eventuele energieprestatierapporten (zoals BASIX in New South Wales of een energielabel in andere staten). Deze documenten laten de gemeente en de bank precies zien wat u bouwt.
Bouwcontract en aannemersdocumenten: Het bouwcontract met vaste prijs of de koopovereenkomst voor de capsulewoning. Voeg een gedetailleerd werkplan en kostenoverzicht toe. Verzamel het vergunningsnummer van uw aannemer en verzekeringscertificaten: bouwgarantie/opstalverzekering en aansprakelijkheidsverzekering. Zorg er ook voor dat u de bouwplanning (tekeningenschema) en de eerste facturen voor aanbetalingen of materialen gereed hebt. Indien beschikbaar, helpen foto's of specificaties van het capsuleontwerp de taxateur om het ontwerp beter te begrijpen.
Financiële en persoonlijke documentatie: U moet uw identiteit en financiën aantonen, net als bij elke andere lening. Neem uw identiteitsbewijs met foto (rijbewijs, paspoort), recente loonstrookjes of belastingaangiften, bankafschriften (meestal 2 tot 3 maanden oud), details van eventuele schulden of bestaande leningen en bewijs van andere bezittingen mee. Geldverstrekkers hebben ook een taxatierapport van de woning nodig. Als het een tweede woning betreft, gebruik dan een recente taxatie of een aanslag gemeentelijke belastingen. Een roerende woning kan als een bezit worden beschouwd; houd er rekening mee dat u uw inkomen moet aantonen, zodat u de lening kunt betalen.
Foto's en productinformatie: Hoewel niet officieel, is het nuttig om brochures of foto's van uw capsulewoningmodel toe te voegen. Een duidelijk beeld van wat u koopt en hoe het is gebouwd, helpt de taxateur van de hypotheekverstrekker.
Omdat deze documenten de goedkeuring versnellen, bent u goed voorbereid als u zowel de technische kant van de bouw als uw eigen financiële kant goed beheerst.
Conclusie
Het financieren van een capsulehuis in Australië kost wat moeite, maar het is haalbaar als je de regels kent. Kortom, kies de juiste aanpak (eigen grond, bouwlening, persoonlijke lening, enz.), zorg voor de benodigde goedkeuringen en documenten en kies de juiste kredietverstrekker. Vergeet niet een goed plan op te stellen: zorg voor een erkende bouwer, gedetailleerde plannen, een contract met een vaste prijs en een planning van de voortgang. Je kunt ook contact opnemen met de Australia Tiny House Association of speciale kredietverstrekkers voor advies.
Als je klaar bent om de volgende stap te zetten, bekijk dan onze capsulewoningen en ontdek welke het beste bij je budget en financiële mogelijkheden past.